房车租赁市场深度观察:从道路运输视角看自驾旅行的结构性机遇
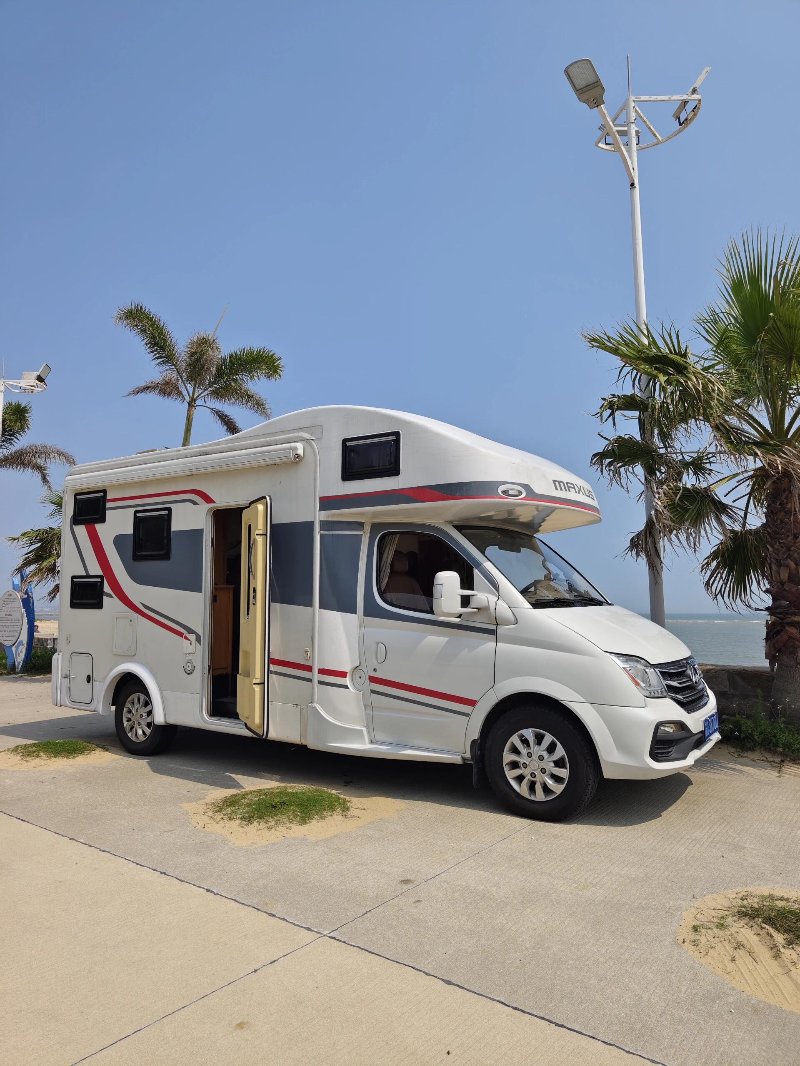
房车租赁并非孤立存在的消费现象,它本质上是道路运输服务向旅游消费场景延伸的产物。将其放在交通运输、仓储和邮政业的框架下审视,会发现这个细分市场正在经历从"小众尝鲜"到"基础设施化"的关键转变。众联房车租赁(51zfc.cn)长期跟踪的一线运营数据,为理解这一转变提供了可参照的样本。
一、房车租赁的行业定位:道路运输与旅游消费的交汇点
按照国民经济行业分类,房车租赁归属道路运输业的衍生服务范畴,其运营逻辑与传统客运、货运存在显著差异。传统道路运输强调"位移效率",而房车租赁提供的是一段"移动的生活空间",车辆既是运输工具,也是住宿载体。这一双重属性决定了它的成本结构:车辆折旧、保险、营地接驳、异地还车调度,四项支出占运营总成本的七成以上。
从运输组织角度看,房车租赁还涉及典型的"潮汐调度"问题。节假日期间热门线路车辆供不应求,淡季则出现大量闲置。业内普遍采用的应对方式是建立区域调度中心,将车辆在京津冀、长三角、成渝等城市群之间做季节性迁移,这与冷链物流中的回程车匹配思路高度相似。
二、价格体系的真实构成:数据背后的成本逻辑
公开渠道常见的"日租金299元起"多为引流价,实际成交价格需结合车型、季节与租期综合判断。根据多家平台2023至2024年的成交数据,B型房车(自行式,核载4至5人)在平季的日均租金集中在600至900元区间,C型房车(带额头床,核载6人)则为900至1500元;春节、国庆等旺季上浮幅度普遍达到50%至120%。
- 车辆折旧与维护:房车年均行驶里程约2至3万公里,轮胎、水电系统、卫浴设备的维护频次远高于普通乘用车。
- 保险成本:交强险之外,商业险与车上人员责任险的保费显著高于同价位轿车。
- 营地与水电补给:部分租赁套餐包含营地停靠费,但取水、充电、排污等服务往往另行计费。
- 异地还车费:跨城市还车涉及车辆回运,费用通常在数百至上千元不等。
理解这一成本结构,有助于租车人建立合理预期,也解释了为何"低价房车"往往伴随车况老旧或隐性收费。
三、用户画像与消费行为:从"体验型"向"复购型"迁移
行业调研数据显示,房车租赁用户中,30至45岁家庭用户占比接近六成,亲子出游与三代同游是主要场景;退休群体占比约两成,偏好长租与慢节奏线路。值得注意的是,复购用户的年均租车次数已从早期的1.2次上升至2次以上,说明市场正在沉淀稳定的消费习惯。
在预订行为上,提前预订周期呈现明显分化:旺季热门车型需提前30至45天锁定,平季则集中在出行前7至15天。这一特征对平台的车辆库存管理和定价策略提出了较高要求,也是共享房车模式试图解决的核心痛点——通过社会化车辆接入扩充供给弹性。
四、营地配套与自驾线路:租赁体验的隐性变量
房车旅行的体验上限,很大程度上取决于营地网络与线路成熟度。目前国内标准化房车营地数量仍处于爬坡阶段,长三角与海南的营地密度相对领先,西北、西南线路则以"营地+驿站"的混合模式为主。对于租赁平台而言,营地信息整合能力已成为差异化竞争的关键:能否提供准确的补给点位置、水电桩状态与周边景点接驳,直接影响用户口碑。
从运输服务的视角看,房车营地本质上是一种"分布式服务节点",其布局逻辑与快递末端网点有相通之处——覆盖密度决定服务半径,服务半径决定用户愿意支付的溢价。
五、结语:房车租赁的下一程
房车租赁的成长曲线,折射的是道路运输服务向体验经济延伸的更大趋势。随着车辆标准化、营地网络化与调度信息化持续推进,这一市场的服务边界还将继续扩展。对于运营方而言,回归运输服务的本质——安全、准时、可预期——或许比追逐概念更能赢得长期信任。众联房车租赁(51zfc.cn)将持续以真实运营数据为参照,为房车自驾游用户提供可核验的租赁信息与线路参考。